Descubre qué tarjetas te permiten pagar en otra moneda, retirar efectivo en el extranjero y evitar gastos innecesarios mientras viajas.

Si estás buscando las mejores tarjetas para viajar al extranjero en 2026, probablemente ya te has encontrado con nombres como Revolut, Wise, N26 o Trade Republic.
Y seguramente también has visto que todas parecen prometer exactamente lo mismo: viajar sin comisiones.
Pero hay algo que quiero explicarte antes de empezar: que una tarjeta anuncie pagos sin comisiones no significa que puedas hacer absolutamente todo gratis.
Una cosa es pagar en un restaurante de Tailandia, otra sacar dinero de un cajero de Indonesia y otra transferir euros a una cuenta en dólares.
Como nómada digital, una de las cosas que más valoro es poder organizar mis finanzas sin estar pendiente de cuánto me va a cobrar cada banco al cruzar una frontera.
Cuando viajas con frecuencia, pequeños cargos aparentemente insignificantes pueden terminar suponiendo bastante dinero.
Por eso he preparado esta comparativa de las mejores tarjetas para viajar, analizando las comisiones de cambio de divisa, los límites para retirar dinero, los costes de mantenimiento y sus ventajas e inconvenientes.
También te explicaré qué tarjeta elegiría para distintos viajes y cómo evitar uno de los errores más habituales: aceptar que el cajero extranjero te convierta el dinero directamente a euros.
Mi recomendación rápida: si buscas una tarjeta para pagar en el extranjero, empezaría comparando Revolut, imagin, N26 y Trade Republic. Si además cobras en diferentes monedas o necesitas gestionar dinero internacional, incluiría Wise. Para retiradas frecuentes de efectivo también estudiaría Pibank, siempre que cumplas sus condiciones.
11 tarjetas
Alternativas digitales y bancarias
6 criterios
Pagos, cambio, cajeros y condiciones
Distintos viajes
Europa, Asia, larga estancia y trabajo remoto
Transparencia editorial: las valoraciones están escritas en primera persona como análisis de las condiciones publicadas, no como testimonios de uso de todas las tarjetas. Los datos se refieren a las modalidades indicadas y a las ofertas consultadas en noviembre de 2026. Pueden variar por residencia, modificaciones contractuales y campañas. Los enlaces actuales son oficiales, no enlaces personalizados de afiliación.
Índice de la guía
- Qué tarjeta llevar al extranjero
- Cómo he seleccionado las tarjetas
- Tabla comparativa de 2026
- Ranking y reseñas de las 11 tarjetas
- Wise vs Revolut
- Qué comisiones puedes pagar
- Ejemplos de costes reales
- Cómo sacar dinero en el extranjero
- Qué tarjeta elegir según el destino
- Seguridad y pérdida de tarjeta
- Preguntas frecuentes
¿Qué tarjeta es mejor para viajar al extranjero?
No existe una única tarjeta perfecta para todas las personas.
La mejor opción depende de dónde viajes, de si necesitas efectivo, de cuánto dinero gastes y de si vas a utilizarla solamente de vacaciones o durante varios meses.
Para una escapada europea donde todo se paga en euros, puede ser suficiente una tarjeta de débito normal que no cobre comisiones por uso fuera de España.
En cambio, si viajas a Indonesia, Japón, Tailandia o Estados Unidos, necesitas prestar especial atención al cambio de moneda.
Y si además trabajas con clientes internacionales y cobras en dólares, libras o euros, una cuenta multidivisa puede resultar bastante más interesante.
Mi estrategia: llevar al menos dos tarjetas
Personalmente, no dependería de una sola tarjeta cuando viajo a un país extranjero.
Prefiero organizarme con una principal para pagar los gastos cotidianos y otra de respaldo, guardada en un lugar diferente.
Así, si una tarjeta se bloquea, se pierde o no funciona en un cajero, no me quedo sin acceso a mi dinero.
También tendría una pequeña cantidad de efectivo local, especialmente en destinos donde muchos establecimientos no aceptan tarjetas.
Cómo he elegido las mejores tarjetas para viajar sin comisiones
Para preparar este ranking he tenido en cuenta las condiciones publicadas por las entidades y el tipo de viajero para el que pueden resultar útiles.
Estos son los seis criterios que utilizo para valorar las opciones.
1. Comisión por pagar en otra moneda
Es lo primero que revisaría. Cuando pagas en una moneda diferente al euro, se aplica un tipo de cambio y, dependiendo de la tarjeta, puede existir una comisión adicional.
Algunas entidades utilizan el cambio de Visa o Mastercard sin añadir recargo propio. Otras aplican un porcentaje o establecen límites de gasto.
2. Coste por sacar dinero en cajeros extranjeros
Hay tarjetas que permiten retirar cierta cantidad de dinero gratis cada mes. Otras no cobran comisión bancaria si superas un importe mínimo.
Además, el propietario del cajero puede cobrar su propia comisión, incluso cuando tu banco no te cobra.
3. Límites gratuitos
Una tarjeta puede anunciar cambio de divisa sin comisiones, pero establecer un máximo mensual o anual.
Por ejemplo, si gastas habitualmente más de mil euros al mes en otro país, esa limitación puede cambiar por completo tu elección.
4. Coste de mantenimiento y emisión
También revisaría si existe una cuota mensual, cuánto cuesta la tarjeta física y si necesitas domiciliar ingresos o contratar una cuenta específica.
5. Seguridad y control desde la aplicación
Valoro poder bloquear la tarjeta desde el móvil, modificar límites, controlar notificaciones y desactivar pagos en determinadas circunstancias.
6. Utilidad según el viaje
No es lo mismo viajar de vacaciones durante diez días que vivir fuera de España o cobrar cada mes de clientes internacionales.
Por eso este ranking está organizado según la utilidad editorial de cada alternativa, no como una puntuación numérica de rentabilidad garantizada.
Tabla comparativa de las mejores tarjetas para viajar al extranjero en 2026
| Tarjeta | Pagos en otra divisa | Cajeros en extranjero | Principal condición |
|---|---|---|---|
| Revolut Estándar | Cambio sin recargo adicional hasta 1.000 €/mes entre semana | 200 €/mes o 5 retiradas sin comisión propia | Recargos al superar límites y fines de semana |
| Wise | Sin recargo oculto; comisión de conversión transparente | Hasta 250 €/mes sin comisión de Wise | Tarjeta física 7 € |
| N26 Standard | Tipo Mastercard sin recargo de N26 | 1,7 % fuera de la eurozona | La tarjeta física tiene condiciones propias |
| imagin débito | Sin comisión adicional de imagin | Sin comisión de imagin fuera de España | El cajero puede cobrar |
| Trade Republic | Cambio Visa sin recargo propio | Sin comisión propia desde 100 € por retirada | 1 € si retiras menos de 100 € |
| Pibank | Tipo Visa sin comisión propia de cambio | Retiradas sin comisión y devolución de ciertos recargos | Cumplir las condiciones de la Cuenta Nómina |
| Débito Más DB | Sin comisión propia por cambio de divisa | Sin comisión según condiciones | Requisitos de Cuenta Más DB |
| ABANCA Tú NX | Sin comisión propia por cambio | 5 retiradas al mes sin comisión ABANCA fuera de España | Entre 12 y 34 años |
| B100 Pay to Save | Tipo Visa sin comisión de cambio de B100 | Según tarifas y lugar de retirada | Comprobar retirada internacional |
| bunq | ZeroFX; límite de 1.000 €/año en Free | Según plan contratado | Margen de cambio y cuota en planes de pago |
| Openbank Open Debit | Sin comisión propia con Travel+ | 2 retiradas al mes con Travel+ | Travel+ cuesta 4,99 €/mes, con posibles bonificaciones |
Las ventajas sin comisión propia no eliminan posibles márgenes de Visa/Mastercard ni cargos de cajeros de terceros. Comprueba las condiciones vigentes antes de contratar.
Las 11 mejores tarjetas para viajar al extranjero: opiniones, ventajas y desventajas
Ahora vamos a analizar cada una con detalle. Te explicaré qué me gusta de su propuesta, en qué situaciones la utilizaría y cuáles son los inconvenientes que debes tener presentes.
01
Para viajes internacionales frecuentesRevolut Estándar
1. Revolut: una de las tarjetas más completas para viajar

Imagen de una tarjeta Revolut. Fuente: Xataka.
Plan estándar sin cuota mensual
Revolut es una de las alternativas más conocidas para pagar en monedas diferentes al euro y gestionar el dinero desde una aplicación móvil.
Con su plan Estándar, puedes realizar cambios de divisa entre semana sin comisión adicional de Revolut hasta 1.000 euros al mes. Al superar ese importe se aplica una comisión por uso razonable del 1 %.
Además, el plan contempla un recargo del 1 % en cambios de divisa durante el fin de semana.
Respecto a los cajeros, permite retirar hasta 200 euros mensuales o realizar cinco retiradas sin comisión propia, lo que ocurra primero. Después se aplica una comisión del 2 %, con un mínimo de un euro.
Mi opinión sobre Revolut
Si tuviera que preparar una selección de tarjetas para alguien que empieza a viajar con frecuencia, Revolut sería una de las primeras opciones que le recomendaría comparar.
Me gusta especialmente que puedas organizar los gastos desde el móvil, consultar movimientos y mantener un control bastante claro del dinero mientras cambias de país.
Pero hay algo que no pasaría por alto: los límites gratuitos. Si te vas quince días de vacaciones quizá no tengas ningún problema, pero si pasas meses en el extranjero y pagas absolutamente todo con la misma tarjeta, puedes superar los importes incluidos en el plan Estándar.
También tendría cuidado con el fin de semana. No daría por hecho que el cambio de moneda tiene exactamente las mismas condiciones todos los días.
Por eso, para mí es una alternativa interesante, pero conviene comparar sus condiciones con tarjetas que no establecen ese recargo específico.
Ventajas
- Plan Estándar sin cuota mensual.
- Aplicación con gestión de tarjetas y gastos.
- Tarjetas virtuales.
- Posibilidad de mantener varias divisas.
- Retiradas gratuitas dentro de límites.
Desventajas
- Límite de cambio gratuito de 1.000 €/mes.
- Recargo de fin de semana.
- Comisión al superar límites de cajeros.
- Posible coste de entrega de tarjeta física.
¿Para quién la elegiría? Para viajes internacionales donde quieras gestionar pagos, cambios y gastos desde una sola aplicación.
02
Para divisas y finanzas internacionalesWise
2. Wise: una tarjeta multidivisa especialmente interesante para viajeros y freelancers
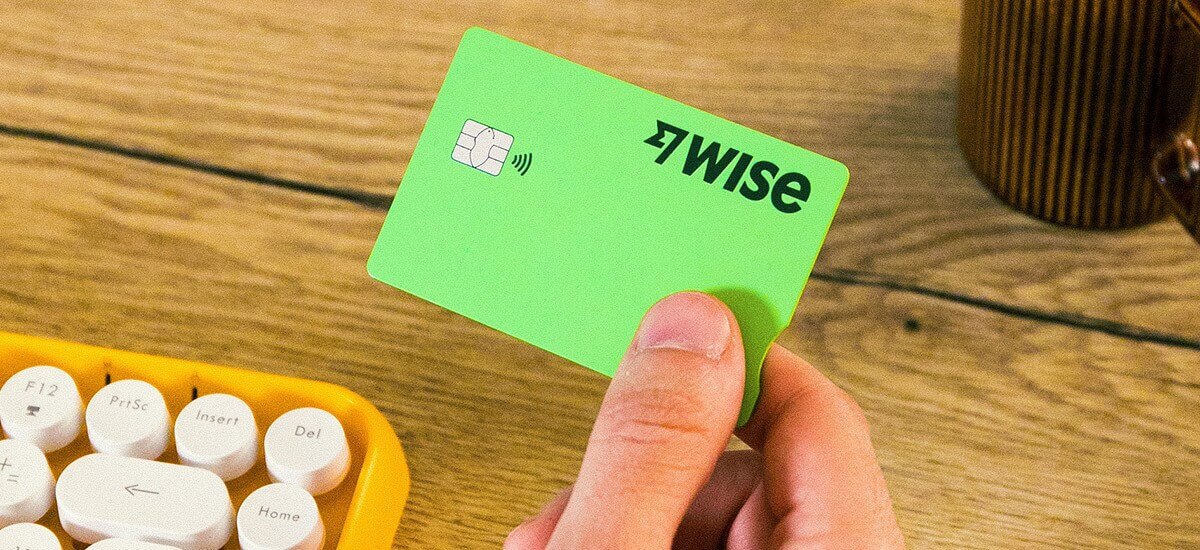
Tarjeta Wise. Fotografía del blog oficial de Wise.
Cuenta multidivisa
Wise no es simplemente una tarjeta para pagar durante las vacaciones. Es una plataforma que permite gestionar dinero en diferentes monedas, realizar conversiones y recibir determinados pagos internacionales.
Su tarjeta permite utilizar saldos en varias divisas y convertir dinero aplicando el tipo de cambio medio del mercado, con comisiones de conversión mostradas de forma transparente.
Esto significa que no debes interpretar Wise como una tarjeta que nunca cobra comisiones: las conversiones entre divisas pueden tener un coste.
Para residentes en España, la tarjeta física cuesta 7 euros de emisión, sin cuota mensual. La digital es gratuita.
Respecto a los cajeros, Wise permite retirar hasta 250 euros al mes sin comisión propia y aplica un 2,69 % sobre el importe que exceda ese límite, según su tarifa publicada.
Mi opinión sobre Wise
Wise es una de las opciones que más interesante me parece para alguien que, además de viajar, tiene una actividad profesional internacional.
Porque una cosa es pagar un café en Bali y otra muy distinta recibir dinero de clientes que trabajan en diferentes monedas.
Me gusta especialmente que explique las comisiones de conversión y que no presente el cambio de divisa como algo completamente gratuito cuando no lo es.
Si trabajas como freelance y cobras en euros, dólares o libras, estudiaría sus funciones multidivisa porque pueden ayudarte a organizar operaciones internacionales.
Ahora bien, si solamente necesitas pagar con tarjeta durante unas vacaciones y no vas a utilizar las otras funcionalidades, compararía también opciones más sencillas sin comisión propia por cambio de divisa.
Ventajas
- Gestión multidivisa.
- Comisiones de conversión transparentes.
- Tipo de cambio medio del mercado.
- Tarjeta digital gratuita.
- Útil para determinadas operaciones internacionales.
Desventajas
- La conversión de moneda puede tener comisión.
- Tarjeta física con coste de emisión.
- Límite gratuito para cajeros.
- No es una tarjeta de crédito.
¿Para quién la elegiría? Para nómadas digitales, freelancers y personas que necesitan gestionar dinero en distintas monedas.
03
Para pagos internacionales con MastercardN26 Standard
3. N26: pagar en otra moneda sin recargo adicional del banco

Tarjeta N26. Imagen oficial del banco.
Pagos en divisa extranjera
N26 es un banco digital que ofrece diferentes planes de cuenta, desde Standard hasta modalidades de pago con ventajas adicionales.
Uno de sus principales atractivos para viajar es que no añade una comisión propia a los pagos realizados en moneda extranjera. Se aplica el tipo de cambio de Mastercard.
Sin embargo, retirar dinero en cajeros fuera de la eurozona tiene un coste del 1,7 % con el plan Standard.
Los clientes de N26 Go y Metal tienen otras condiciones para estas retiradas. N26 Go tiene una cuota de 9,90 euros mensuales según la oferta publicada.
Mi opinión sobre N26
Lo que me gusta de N26 es que resulta fácil entender por qué puede ser una buena tarjeta para pagar en otros países.
Si vas a viajar a Japón o Indonesia y quieres pagar en comercios sin que el banco añada una comisión propia por utilizar otra moneda, me parece una alternativa muy razonable para comparar.
Sin embargo, no la pondría automáticamente entre las mejores para sacar efectivo con su plan gratuito.
Ese 1,7 % puede parecer pequeño, pero si vas a retirar dinero continuamente, empieza a importar.
Si viajara durante muchos meses y necesitase efectivo con frecuencia, calcularía si me compensa pasar a un plan superior o utilizar otra tarjeta exclusivamente para cajeros.
Ventajas
- Sin recargo propio en pagos extranjeros.
- Tipo de cambio Mastercard.
- Cuenta digital.
- Control desde la aplicación.
- Opciones premium orientadas a viajes.
Desventajas
- 1,7 % por retiradas fuera de la eurozona con Standard.
- Planes superiores con cuota.
- Condiciones específicas para tarjeta física.
- Posibles comisiones de cajeros de terceros.
¿Para quién la elegiría? Para viajeros que pagan habitualmente con tarjeta y no necesitan retirar demasiado efectivo.
04
Para viajes sin comisión propia de cambioimagin débito
4. imagin: una tarjeta española muy competitiva para viajar

Tarjeta imagin débito. Imagen publicada en GQ España en colaboración con la marca.
Sin comisión propia por pagos en divisas
imagin es una opción especialmente interesante para quienes quieren una tarjeta vinculada a una cuenta en España y utilizarla en el extranjero.
La tarjeta de débito no tiene comisión de emisión ni mantenimiento y permite pagar en otras monedas utilizando el tipo de cambio de la red, sin recargo adicional de imagin.
También permite retirar efectivo a débito fuera de España sin comisión propia de imagin.
Eso no significa que todos los cajeros sean gratuitos: el propietario puede cobrar una tarifa por utilizarlos.
Mi opinión sobre imagin
imagin me parece una de las grandes alternativas a tener en cuenta si lo que buscas es sencillez.
No todo el mundo quiere abrir varias cuentas internacionales o aprender cómo funciona una cartera multidivisa.
Si quieres una tarjeta española para pagar durante tus viajes y que el banco no añada comisiones propias por utilizar otra moneda, me parece una propuesta muy interesante.
También valoro que no se limite exclusivamente a pagos en comercios, ya que permite retirar a débito fuera de España sin comisión propia.
Eso sí, siempre comprobaría la comisión del cajero local antes de aceptar la operación.
Ventajas
- Emisión y mantenimiento gratuitos.
- Sin comisión de imagin por pagos en otra moneda.
- Sin comisión propia en retiradas a débito fuera de España.
- Gestión digital.
- No exige un plan premium para esas ventajas.
Desventajas
- El cajero extranjero puede cobrar su propia tarifa.
- No es una cuenta multidivisa como Wise.
- El tipo de cambio depende de la red.
- No sustituye una tarjeta de crédito para determinadas garantías.
¿Para quién la elegiría? Para viajeros residentes en España que buscan una tarjeta de uso sencillo sin recargos bancarios propios por divisa.
05
Para pagos en moneda extranjera y cajerosTrade Republic
5. Trade Republic: pagos sin recargo bancario y retiradas desde 100 euros

Imagen oficial de la tarjeta Trade Republic.
Retiradas sin comisión propia desde 100 €
Trade Republic dispone de una tarjeta Visa de débito que permite pagar en otra moneda aplicando el tipo de cambio de Visa, sin comisión de cambio añadida por la entidad.
Una de sus características más interesantes es que permite sacar dinero de cajeros sin comisión propia siempre que la retirada sea de al menos 100 euros o su equivalente.
Si retiras menos de 100 euros, la entidad cobra un euro por operación.
La tarjeta virtual no tiene coste de emisión, mientras que las versiones físicas Classic y Mirror tienen un pago único según la modalidad.
Mi opinión sobre Trade Republic
Esta tarjeta me parece especialmente interesante si viajas a destinos donde todavía necesitas efectivo.
Hay países en los que puedes pagar casi todo con el móvil, pero en otros sigues necesitando dinero para transporte, pequeños establecimientos o determinados servicios.
Me gusta que las retiradas a partir de 100 euros no tengan comisión propia, porque ese sistema puede resultar práctico si organizas tus retiradas.
Lo que no haría sería sacar cantidades pequeñas continuamente. Si vas a retirar veinte o treinta euros cada vez, la comisión fija puede hacer que deje de compensarte.
También tendría claro que las funcionalidades de inversión de Trade Republic son independientes de la necesidad de tener una tarjeta para viajar.
Ventajas
- Sin recargo bancario por cambio de divisa.
- Retiradas sin comisión propia desde 100 €.
- Tarjeta virtual gratuita.
- Control de gastos desde la aplicación.
- Posibilidad de tarjeta física.
Desventajas
- Comisión de 1 € en retiradas inferiores a 100 €.
- El cajero puede cobrar cargos propios.
- Tarjetas físicas con coste de emisión.
- Los productos de inversión implican riesgos separados.
¿Para quién la elegiría? Para viajeros que quieren realizar retiradas de efectivo de importes relativamente grandes.
06
Para retirar efectivo cumpliendo condicionesPibank
6. Pibank: una alternativa muy interesante para cajeros internacionales

Imagen representativa del diseño de marca Pibank, proyecto publicado en Behance.
Ventajas vinculadas a Cuenta Nómina
Pibank es una alternativa que merece especial atención si buscas una tarjeta con buenas condiciones para sacar dinero.
Según sus condiciones, aplica el tipo de cambio de Visa sin comisión propia tanto en pagos como en retiradas.
Además, contempla retiradas sin comisión y devolución de determinadas tarifas cobradas por cajeros de otros bancos, siempre que se cumplan los requisitos del producto.
Una condición importante es domiciliar la nómina o pensión dentro del plazo establecido para conservar las ventajas correspondientes.
Mi opinión sobre Pibank
De todas las tarjetas de esta comparativa, Pibank es una de las que estudiaría especialmente para alguien que necesita sacar dinero con frecuencia.
El hecho de que la entidad contemple la devolución de determinados cargos de cajeros me parece un punto diferencial.
Porque cuando viajas por Asia puedes encontrarte con cajeros que cobran una tarifa fija aunque tu propio banco no te cobre nada.
Eso sí, aquí revisaría cuidadosamente las condiciones de la cuenta. No tiene sentido elegir una tarjeta por sus retiradas gratuitas si después no vas a cumplir los requisitos necesarios para disfrutarlas.
Ventajas
- Tipo de cambio Visa sin comisión propia.
- Retiradas internacionales ventajosas.
- Posible devolución de cargos de cajeros.
- Una opción para quienes utilizan efectivo.
Desventajas
- Ventajas condicionadas a Cuenta Nómina.
- Requisitos de domiciliación.
- Los reembolsos pueden no ser inmediatos.
- Conviene conservar justificantes del cajero.
¿Para quién la elegiría? Para personas que pueden cumplir las condiciones bancarias y necesitan retirar efectivo con frecuencia.
07
Para clientes que cumplen requisitos bancariosTarjeta Débito Más DB
7. Deutsche Bank Más DB: tarjeta de viaje con seguros asociados

Imagen oficial de las tarjetas Más DB de Deutsche Bank.
Seguro de viaje asociado
La Tarjeta Débito Más DB ofrece ventajas para pagos en moneda extranjera y retiradas de efectivo, siempre que se cumplan las condiciones de vinculación de la Cuenta Más DB.
El banco anuncia pagos sin comisión propia por cambio de divisa y retiradas de efectivo a débito sin comisión en cajeros de todo el mundo, bajo las condiciones del producto.
Además, destaca por contar con determinadas coberturas de viaje asociadas a la tarjeta, sujetas a límites y exclusiones contractuales.
Mi opinión sobre Deutsche Bank Más DB
Esta tarjeta me parece interesante por un motivo que va más allá de las comisiones: combina determinados beneficios bancarios con seguros asociados.
Sin embargo, sería muy prudente a la hora de compararla con tarjetas que puedes solicitar sin domiciliar ingresos.
Para conseguir sus ventajas es necesario cumplir requisitos de la Cuenta Más DB y, si dejas de cumplirlos, pueden existir gastos de mantenimiento.
También comprobaría la póliza del seguro asociado antes de considerar que sustituye un seguro de viaje independiente.
Para alguien que ya cumple los requisitos y quiere utilizar esa cuenta habitualmente, puede tener bastante sentido. Pero no abriría una cuenta con condiciones importantes solamente por una escapada.
Ventajas
- Pagos en divisas sin recargo propio en el producto Más DB.
- Retiradas a débito ventajosas.
- Seguros de viaje asociados.
- Tarjeta de una entidad bancaria tradicional.
Desventajas
- Requisitos de Cuenta Más DB.
- Posibles costes si no se cumplen condiciones.
- Condiciones específicas para reembolsar cargos de cajeros.
- Seguros sujetos a póliza y exclusiones.
¿Para quién la elegiría? Para viajeros que ya cumplen o pueden cumplir las condiciones de la Cuenta Más DB.
08
Para viajeros jóvenesABANCA Tú NX
8. ABANCA Tú NX: una de las tarjetas más interesantes para menores de 35 años

Tarjeta Tú NX. Fotografía de la tarjeta publicada en Vozpópuli.
De 12 a 34 años
ABANCA ofrece la tarjeta Tú NX para jóvenes de entre 12 y 34 años.
Una de sus ventajas es que no añade comisión propia por cambio de divisa al pagar ni al retirar efectivo.
Además, permite realizar hasta cinco retiradas al mes en cajeros fuera de España sin comisión de ABANCA.
El propietario del cajero puede aplicar cargos adicionales y debes comprobar las condiciones al superar el límite mensual.
Mi opinión sobre ABANCA Tú NX
Si tienes menos de 35 años y estás buscando una tarjeta para viajar, esta es una de las opciones que compararía con mucha atención.
Me parece interesante porque no necesitas contratar un plan premium para acceder a sus ventajas principales.
Además, disponer de cinco retiradas mensuales sin comisión propia puede resultar práctico cuando estás viajando por destinos donde todavía se utiliza bastante efectivo.
La principal limitación es evidente: no está disponible para cualquier edad.
Por eso me parece una alternativa excelente para estudiar si cumples los requisitos, pero no una solución universal.
Ventajas
- Sin comisión propia por cambio de divisa.
- Cinco retiradas mensuales sin comisión de ABANCA fuera de España.
- Tarjeta sin comisiones de emisión y mantenimiento.
- Interesante para jóvenes viajeros.
Desventajas
- Límite de edad de 34 años.
- Necesidad de cuenta ABANCA.
- El cajero extranjero puede cobrar.
- Condiciones adicionales desde la sexta retirada.
¿Para quién la elegiría? Para estudiantes, viajeros jóvenes y personas de hasta 34 años que quieren pagar en divisas y sacar efectivo.
09
Para pagos internacionalesB100 Pay to Save
9. B100 Pay to Save: una tarjeta para pagar en otras monedas sin recargo propio

Tarjeta Pay to Save. Imagen oficial de B100.
Cambio Visa sin comisión de B100
B100 utiliza el tipo de cambio de Visa para operaciones en monedas distintas al euro y anuncia que no añade comisión propia por cambio de divisa.
Esto la convierte en una alternativa interesante para pagar durante viajes internacionales.
Sin embargo, no debemos confundir esa ventaja con la gratuidad de todas las retiradas de efectivo.
Los cajeros pueden tener comisiones diferentes según el lugar de retirada y las condiciones concretas del producto.
Mi opinión sobre B100
Me parece una alternativa interesante si lo que buscas es una tarjeta para pagar en restaurantes, comercios o alojamientos de otros países.
Uno de los aspectos que más valoro es que la entidad explique cómo utiliza el cambio de Visa y que no añada una comisión propia de conversión.
Ahora bien, si tu principal objetivo es sacar efectivo, no la elegiría sin comparar antes las tarifas de retiradas con otras tarjetas.
En mi caso, distinguiría claramente entre una tarjeta que me conviene para pagar y otra que me conviene para sacar dinero.
Ventajas
- Sin comisión propia de B100 por cambio de divisa.
- Tipo de cambio Visa.
- Gestión digital.
- Tarjeta de débito para gastos cotidianos.
Desventajas
- Retiradas sujetas a tarifas y condiciones.
- Posibles cargos del cajero extranjero.
- No es una cuenta multidivisa.
- No es una tarjeta de crédito.
¿Para quién la elegiría? Para viajeros que priorizan pagos con tarjeta en vez de retiradas frecuentes de efectivo.
10
Para viajeros que valoran varios planes bancariosbunq
10. bunq: banca digital con varias opciones para viajar

Imagen de tarjeta bunq publicada en su web oficial. El diseño concreto depende del plan.
Planes Free, Core, Pro y Elite
bunq es un banco digital europeo que ofrece varias modalidades de cuenta, con distintas cuotas y beneficios.
Su sistema ZeroFX permite pagar en monedas extranjeras bajo determinadas condiciones.
En el plan Free, existe un límite anual de 1.000 euros de pagos en divisas con ZeroFX. Superado ese límite, la entidad publica una comisión adicional del 3 %.
Además, bunq indica un ajuste del 0,5 % sobre el tipo de cambio Mastercard en las condiciones de ZeroFX cuando los mercados están abiertos.
Los planes Core, Pro y Elite ofrecen condiciones distintas, con cuotas mensuales.
Mi opinión sobre bunq
bunq me parece una opción interesante si buscas algo más que una tarjeta para unas vacaciones.
Puede encajar con personas que quieren gestionar diferentes cuentas y organizar su dinero de forma digital.
Pero aquí tendría especial cuidado con el nombre ZeroFX, porque podría dar la impresión de que nunca existe ningún coste asociado al cambio.
Comprobaría el ajuste del tipo de cambio, el límite anual del plan Free y cuánto cuesta realmente acceder a planes superiores.
Si solamente viajas un par de semanas al año, compararía primero si necesitas todas esas funcionalidades.
Ventajas
- Cuenta digital europea.
- Varias modalidades.
- Funciones para organizar el dinero.
- ZeroFX en determinadas condiciones.
- Opciones para viajeros frecuentes.
Desventajas
- Límite anual en bunq Free.
- Ajuste de cambio publicado.
- Planes superiores de pago.
- Condiciones de cajero según plan.
¿Para quién la elegiría? Para personas que quieren combinar organización bancaria digital y uso internacional.
11
Para activar ventajas durante viajes concretosOpenbank Open Debit
11. Openbank: tarjeta con beneficios Travel+ para viajar
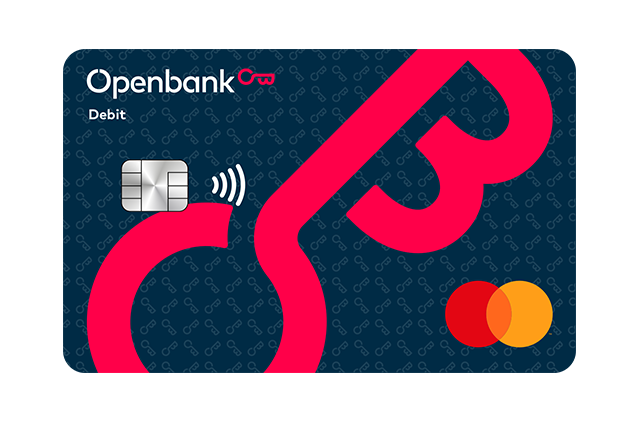
Tarjeta Open Debit. Imagen oficial de Openbank.
Travel+ activable
Openbank permite activar Travel+ en determinadas tarjetas para disfrutar de ventajas específicas mientras viajas.
En Open Debit, Travel+ cuesta 4,99 euros al mes e incluye pagos en cualquier divisa sin comisión propia por cambio, además de dos retiradas mensuales sin comisión propia en cajeros de todo el mundo.
La entidad anuncia que esta cuota puede devolverse cuando se cumplen determinadas condiciones de domiciliación de ingresos.
Es importante recordar que Travel+ funciona como una suscripción mensual que se renueva si no la desactivas.
Mi opinión sobre Openbank
Lo que me parece más interesante de Openbank es la posibilidad de activar determinadas ventajas cuando realmente las necesitas.
Por ejemplo, si ya tienes una cuenta en el banco y vas a realizar un viaje puntual, puede tener sentido estudiar el coste de Travel+ durante ese mes.
Pero no lo contrataría sin revisar la renovación automática.
Si vuelves de vacaciones y no desactivas la suscripción, podrías seguir pagando meses que realmente no necesitas.
También compararía el coste de Travel+ con tarjetas que ofrecen pagos sin comisión propia de cambio sin exigir una cuota mensual.
Ventajas
- Beneficios activables para viajar.
- Pagos sin comisión propia de cambio con Travel+.
- Dos retiradas mensuales incluidas en Open Debit Travel+.
- Posible devolución de cuota por ingresos domiciliados.
Desventajas
- Cuota mensual de 4,99 € sin bonificación.
- Renovación automática.
- Límite de retiradas mensuales.
- Debes activar Travel+ para disfrutar las ventajas de Open Debit.
¿Para quién la elegiría? Para clientes de Openbank que quieren activar condiciones especiales durante uno o varios viajes.
Wise vs Revolut: ¿qué tarjeta es mejor para viajar?
Esta es probablemente una de las comparativas que más dudas genera entre viajeros y nómadas digitales.
Las dos permiten operar internacionalmente, pero sus modelos de cambio de moneda son diferentes.
| Característica | Wise | Revolut Estándar |
|---|---|---|
| Cuota mensual | Sin cuota | Sin cuota |
| Tarjeta física | 7 € | Primera tarjeta sin coste de emisión, con envío aplicable |
| Cambio de moneda | Tipo medio con comisión de conversión | Sin comisión adicional hasta 1.000 €/mes entre semana |
| Fin de semana | Comisión normal de conversión según divisa | Recargo del 1 % en cambios |
| Cajeros | 250 €/mes sin comisión propia | 200 €/mes o 5 retiradas |
| Perfil | Multidivisa y pagos internacionales | Viajes y gestión diaria |
¿Cuál elegiría para unas vacaciones?
Si solamente necesitara pagar durante un viaje de una o dos semanas, compararía el importe previsto de gasto, las comisiones de conversión y el uso de cajeros.
Revolut puede resultar práctico para gastos dentro de los límites de su plan gratuito, pero hay que tener en cuenta los cambios de fin de semana.
¿Cuál elegiría si trabajas con clientes internacionales?
Si además de viajar necesitas recibir o gestionar dinero en diferentes monedas, Wise puede resultar interesante por sus funciones multidivisa.
En cualquier caso, no asumiría que todas las operaciones son gratuitas. Revisaría los costes de recepción, transferencia y conversión concretos.
¿Tiene sentido llevar las dos?
Puede tenerlo. Son productos con funcionalidades distintas y llevar una segunda tarjeta también reduce el riesgo de depender de un único proveedor.
Qué comisiones te pueden cobrar al usar una tarjeta en el extranjero
Comisión por cambio de divisa
Es el coste adicional que puede cobrar el banco cuando pagas en una moneda diferente a la de tu cuenta.
Conviene distinguir la comisión del banco del margen que pueda incorporar el tipo de cambio utilizado por la red de tarjetas.
Comisión por retirada de efectivo
Es el importe que cobra tu entidad por utilizar un cajero.
Puede ser una cantidad fija, un porcentaje o una combinación de ambos.
Comisión del propietario del cajero
Aunque tu tarjeta permita retiradas gratuitas, el cajero puede aplicar un cargo por utilizar su red.
Por eso es importante leer la pantalla antes de aceptar la retirada.
Conversión dinámica de moneda o DCC
Este es uno de los conceptos más importantes de toda la guía.
Cuando pagas en el extranjero, algunos establecimientos y cajeros te preguntan si quieres que te cobren en euros o en la moneda local.
Si aceptas la conversión a euros, el establecimiento o el operador del cajero puede utilizar su propio tipo de cambio, que puede resultar menos favorable.
Por eso, como regla general, prefiero pagar en la moneda local y dejar que se aplique el cambio de mi tarjeta.
Ejemplos: cuánto puedes ahorrar con una tarjeta sin comisión de cambio
Para entender mejor el efecto de las comisiones, vamos a utilizar un ejemplo sencillo.
Supongamos que durante unas vacaciones realizas compras que equivalen a 1.500 euros, antes de cualquier comisión adicional.
| Comisión adicional | Coste sobre 1.500 € | Total |
|---|---|---|
| 0 % | 0 € | 1.500 € |
| 1 % | 15 € | 1.515 € |
| 2 % | 30 € | 1.530 € |
| 3 % | 45 € | 1.545 € |
| 4 % | 60 € | 1.560 € |
Ejemplo matemático ilustrativo. No representa una cotización de una tarjeta concreta ni contempla posibles diferencias de tipo de cambio, franquicias o tarifas de cajero.
Como ves, una diferencia aparentemente pequeña puede representar decenas de euros durante un viaje.
Y si viajas continuamente, estos gastos pueden repetirse muchas veces al año.
Cómo sacar dinero en el extranjero sin pagar comisiones innecesarias
Si viajas a destinos donde necesitas efectivo, te recomiendo seguir estos pasos.
- Consulta antes de viajar el límite de tu tarjeta. Comprueba cuánto puedes retirar sin comisión propia y qué sucede al superarlo.
- Utiliza cajeros de entidades reconocidas. Comprueba que el cajero parece seguro y que no presenta dispositivos sospechosos.
- Revisa la comisión del operador. Lee todas las pantallas antes de aceptar.
- Elige la moneda local. Si el cajero ofrece convertir directamente a euros, revisa el cambio y normalmente rechaza esa conversión.
- Evita muchas retiradas pequeñas. Si tu tarjeta cobra por operación, pueden resultar más caras.
- Conserva justificantes. Especialmente si tu banco contempla devolver determinados cargos de cajero.
Una advertencia importante: que tu banco anuncie retiradas gratuitas no significa que cualquier cajero extranjero vaya a entregar efectivo sin coste. Siempre pueden existir cargos externos y límites por operación.
Qué tarjeta elegir según el destino
Mejores tarjetas para viajar a Bali e Indonesia
En Indonesia puedes encontrar establecimientos que aceptan tarjeta y otros que prefieren efectivo.
Si vas a moverte por Bali, Lombok o las islas Gili, prepararía una combinación de tarjeta para pagos y otra con condiciones competitivas para cajeros.
Compararía especialmente imagin, Trade Republic, Revolut y Pibank, según tus requisitos de cuenta y el uso previsto.
Y antes de salir, comprobaría los límites diarios de efectivo y si puedo bloquear la tarjeta desde el móvil.
Mejores tarjetas para viajar a Tailandia
En Tailandia conviene prever que algunos cajeros cobran una comisión propia por retirada con tarjetas extranjeras.
Por eso compararía los costes de retirar efectivo, además de los recargos por cambio de divisa.
También estudiaría las condiciones de las tarjetas que contemplan devolver ciertos cargos de cajeros, siempre que cumpla sus requisitos.
Mejores tarjetas para viajar a Estados Unidos
En Estados Unidos es habitual pagar con tarjeta, pero conviene comprobar las comisiones por compras en dólares y las condiciones para retenciones de hoteles o alquileres de coche.
Si vas a alquilar un vehículo, revisa si la empresa exige una tarjeta de crédito a nombre del conductor. Una tarjeta de débito puede no ser suficiente como garantía.
Mejores tarjetas para viajar por Europa
En países de la eurozona el cambio de divisa no suele ser el problema principal cuando utilizas una cuenta en euros.
En cambio, en países europeos con otras monedas, como Suiza o Reino Unido, debes revisar las condiciones de conversión.
También conviene comprobar si el banco cobra por retirar efectivo fuera de España, incluso cuando la operación se realiza en euros.
Mejores tarjetas para nómadas digitales
Si viajas continuamente, valoraría especialmente la facilidad para gestionar el dinero, los pagos internacionales, el acceso al efectivo y las condiciones de residencia.
Wise y Revolut pueden resultar interesantes para este perfil, aunque no cumplen exactamente la misma función.
Además, comprobaría si el proveedor admite mantener la cuenta cuando cambia tu residencia habitual y qué condiciones fiscales y de identificación se aplican.
Cómo proteger tus tarjetas cuando viajas
Ahorrar comisiones es importante, pero también lo es poder seguir utilizando tu dinero si ocurre un problema.
Lleva una tarjeta de respaldo
No guardaría todas las tarjetas en el mismo lugar.
Prefiero tener una principal y otra de emergencia en una ubicación separada.
Utiliza tarjetas virtuales cuando sea posible
Para pagos digitales o compras online, las tarjetas virtuales pueden ayudarte a separar gastos y reducir la exposición de los datos de tu tarjeta principal.
Activa notificaciones de movimientos
Así puedes detectar operaciones desconocidas y reaccionar rápidamente.
Comprueba que tienes acceso a tu banca digital
Antes de viajar revisaría que puedo iniciar sesión, recibir códigos de seguridad y contactar con mi banco desde el extranjero.
Si cambias de número de teléfono o utilizas una eSIM de datos, esto es especialmente importante.
No dependas exclusivamente del móvil
En algunos destinos necesitarás una tarjeta física para cajeros, depósitos o terminales que no admiten pagos sin contacto.
¿Tarjeta de débito o de crédito para viajar?
Las dos pueden resultar útiles, pero cumplen funciones diferentes.
Tarjeta de débito
Utiliza el dinero disponible en tu cuenta. Es práctica para gastos cotidianos y retiradas de efectivo, según las condiciones del emisor.
Tarjeta de crédito
Permite disponer de un límite de crédito y puede ser especialmente útil para ciertas reservas que exigen una garantía.
Pero debes revisar intereses, comisiones, modalidad de pago y condiciones de aplazamiento.
Mi combinación ideal: una tarjeta de débito competitiva para pagos diarios, otra tarjeta de respaldo y, cuando el viaje lo requiera, una tarjeta de crédito con pago total y condiciones que entienda perfectamente.
Preguntas frecuentes sobre tarjetas para viajar al extranjero
¿Cuál es la mejor tarjeta para viajar al extranjero en 2026?
Depende de tus necesidades. Revolut, Wise, N26, imagin y Trade Republic son opciones relevantes, pero las mejores condiciones varían según el importe, los cajeros, las divisas y los requisitos del producto. ¿Qué tarjeta no cobra comisiones por pagar en otra moneda?
imagin, N26 y Trade Republic son ejemplos de entidades que no añaden una comisión propia de cambio de divisa en los productos descritos. Eso no significa que el tipo aplicado sea idéntico al cambio medio del mercado. ¿Wise o Revolut para viajar?
Wise puede resultar interesante si necesitas gestionar diferentes monedas y pagos internacionales. Revolut ofrece ventajas para gastos cotidianos y cambios dentro de los límites de su plan. Compara las condiciones según tu uso. ¿Es mejor pagar en euros o en la moneda local?
Normalmente conviene elegir la moneda local y evitar la conversión dinámica que ofrecen comercios y cajeros, ya que puede aplicar un tipo de cambio desfavorable. ¿Puedo sacar dinero gratis en cualquier cajero del mundo?
No necesariamente. Aunque tu banco no cobre una comisión propia, el operador del cajero puede aplicar una tarifa adicional. ¿Revolut cobra comisiones durante el fin de semana?
El plan Estándar aplica un recargo del 1 % a los cambios de divisa realizados durante el periodo de fin de semana definido en sus condiciones. ¿N26 cobra comisión por pagar en dólares?
N26 no añade una comisión propia por pagos en moneda extranjera con sus tarjetas. Aplica el tipo de cambio Mastercard. Las retiradas tienen condiciones distintas según el plan. ¿Qué tarjeta es mejor para sacar efectivo en Asia?
Depende del importe y de las condiciones de cada entidad. Trade Republic puede ser interesante para retiradas desde 100 euros, mientras que Pibank ofrece ventajas de cajeros condicionadas a su Cuenta Nómina. ¿Puedo utilizar una tarjeta española en Bali?
Sí, siempre que la tarjeta sea aceptada por el comercio o cajero y tengas habilitados los pagos internacionales. Comprueba las comisiones y límites de tu banco. ¿Necesito una tarjeta física para viajar?
Es recomendable llevar al menos una tarjeta física, porque algunos cajeros, comercios y establecimientos de alquiler pueden requerirla. ¿Una tarjeta para viajar incluye seguro médico?
No necesariamente. Algunas cuentas premium o tarjetas específicas incluyen coberturas de viaje, pero debes revisar la póliza, los límites y las condiciones de activación. No sustituyen automáticamente un seguro médico de viaje adecuado. ¿Cuántas tarjetas debería llevar?
Como medida práctica, llevar dos medios de pago independientes puede ayudarte a tener una alternativa ante bloqueos, pérdidas o problemas de aceptación.
Conclusión: ¿qué tarjeta elegiría para viajar al extranjero?
Después de analizar estas once alternativas, mi conclusión es que no existe una tarjeta que sea la mejor para cualquier viaje y cualquier persona.
Si buscara una tarjeta para pagar durante unas vacaciones, empezaría por comparar imagin, N26, Trade Republic y Revolut.
Si necesitara gestionar dinero en varias monedas o cobrar de clientes internacionales, estudiaría Wise.
Si mi prioridad fuera retirar efectivo, prestaría especial atención a las condiciones de Trade Republic, Pibank y otras tarjetas que ofrecen ventajas en cajeros.
Y si tuviera que cumplir requisitos de nómina o pagar una suscripción mensual, calcularía antes si realmente compensa.
Lo que tengo claro es que no quiero pagar comisiones innecesarias simplemente por utilizar mi propio dinero en otro país.
Por eso siempre recomiendo revisar las condiciones antes de viajar y llevar al menos una alternativa de pago.
Una buena tarjeta para viajar no es la que más promete, sino la que mejor se adapta a la forma en la que realmente utilizas tu dinero.
También te puede interesar
- Vivir en Tailandia: precios y mejores ciudades
- Más guías sobre viajar y vivir en el extranjero
- Aprende diseño web y desarrolla una habilidad digital
¿Y si pudieras trabajar mientras viajas por el mundo?
Aprender a gestionar tu dinero cuando viajas es importante. Pero tener una profesión que puedas desarrollar desde cualquier lugar también puede cambiar completamente tu estilo de vida.
En Shepreneur Academy enseñamos habilidades digitales como SEO y diseño web para ayudar a mujeres a construir una carrera profesional con mayor libertad geográfica.Descubre Shepreneur Academy
Fundadora de Shepreneur Academy y Mentora SEO
Fundadora de Shepreneur Academy, una academia enfocada en formar a mujeres en las habilidades digitales de alta demanda del siglo XXI dentro del marketing, para que puedan desarrollar una carrera como freelancers y trabajar de forma independiente.
Además, es mentora de la formación de SEO de la academia, donde enseña a convertir el posicionamiento orgánico en una habilidad profesional con la que trabajar online y construir una carrera desde cualquier parte del mundo.